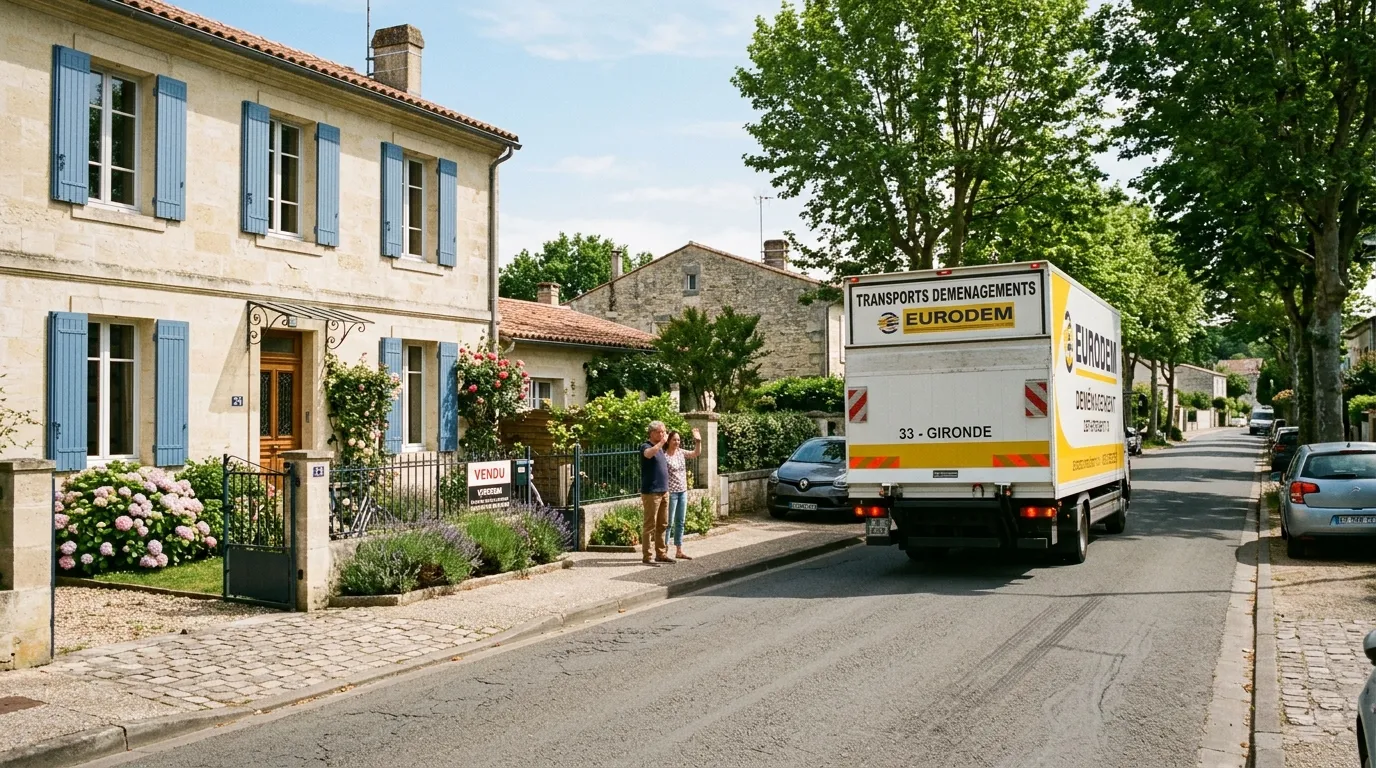
Oui, la vente peut être exonérée. Le point clé est de savoir si votre logement était encore votre résidence principale au moment du départ, et si les conditions fiscales de la cession sont respectées.
À Maurice, la question n’est pas automatique. L’exonération spéciale vise des non-résidents qui remplissent des conditions précises, et Maurice figure dans la liste officielle des États mentionnés par l’administration française pour plusieurs dispositifs fondés sur l’assistance administrative et le recouvrement.
Ce qu’il faut savoir avant de vendre
Le régime de la plus-value immobilière dépend d’abord de la nature du bien au moment du départ. Si le logement était bien votre résidence principale en France lorsque vous avez transféré votre domicile fiscal à Maurice, une exonération totale peut exister, mais seulement si les conditions légales sont réunies. Pour relier cette vente à votre installation, notre guide sur la convention fiscale France Maurice peut être utile.
En revanche, si le logement a été loué, prêté à un tiers ou requalifié en résidence secondaire, l’analyse change. Dans ce cas, la vente suit en principe le régime classique des plus-values, avec abattements éventuels selon la durée de détention.
Quand l’exonération totale peut s’appliquer
L’administration fiscale prévoit une exonération totale pour le non-résident qui vend le logement qui était sa résidence principale en France avant son départ. Le nouveau domicile du vendeur doit alors se situer dans un État membre de l’Union européenne ou dans un État ayant conclu avec la France les conventions d’assistance administrative et de recouvrement exigées par le texte. Maurice doit donc être vérifié à la lumière de cette condition.
Cette exonération n’est pas automatique. Le bien doit être resté à la libre disposition du vendeur entre le départ et la vente, sans mise à disposition gratuite ou payante à un tiers, et la cession doit intervenir au plus tard le 31 décembre de l’année suivant le transfert du domicile fiscal hors de France. Si ces conditions sont réunies, la vente peut être dispensée de déclaration de plus-value. L’acte de vente doit alors mentionner la base de cette dispense.
Si votre départ est récent, notre article sur la déclaration des revenus français l’année du départ à l’île Maurice complète bien ce point, car la vente d’un bien et la première année de non-résidence se traitent souvent ensemble.
Repères pratiques en un coup d’œil
| Situation | Traitement fiscal | Point de vigilance |
|---|---|---|
| Ancienne résidence principale vendue après départ à Maurice | Exonération possible si le logement était la résidence principale au départ, s’il est resté libre de toute occupation et si la vente intervient dans le bon délai. Fiche officielle des impôts sur les plus-values des non-résidents. | Le fondement de la dispense doit apparaître dans l’acte. |
| Résidence secondaire ou logement loué | La plus-value est en principe imposable, avec abattements liés à la durée de détention. Service-Public sur le calcul de la plus-value immobilière. | Vérifiez si une autre exonération peut jouer, notamment selon l’ancienneté de détention. (impots.gouv.fr) |
| Exonération plafonnée à 150 000 € | Elle vise les non-résidents ressortissants de l’Union européenne ou de l’Espace économique européen remplissant des conditions précises, ce qui la rend en principe inadaptée à un départ à Maurice. | Ne confondez pas ce dispositif avec l’exonération de l’ancienne résidence principale. |
Comment se calcule la plus-value si la vente reste imposable
Le calcul suit la logique classique des plus-values immobilières. On part du prix de vente, puis on retranche le prix d’acquisition augmenté, selon les cas, des frais et des travaux éligibles. Ensuite, la plus-value est réduite par les abattements pour durée de détention.
- Le prix d’acquisition peut être majoré des frais d’achat pour leur montant réel justifié, ou d’un forfait de 7,5 % du prix d’achat.
- Les dépenses de travaux de construction, reconstruction, agrandissement ou amélioration peuvent être retenues pour leur montant réel, ou au forfait de 15 % si le bien est détenu depuis plus de cinq ans.
- Si le logement a été reçu par donation ou succession, on retient la valeur utilisée pour les droits de donation ou de succession.
- L’abattement pour durée de détention finit par effacer l’impôt sur le revenu au bout de 22 ans et les prélèvements sociaux au bout de 30 ans.
Le jour de la vente, si la plus-value est taxable, l’impôt est généralement versé par l’intermédiaire du notaire au service de publicité foncière compétent. Cela évite de gérer seul la partie déclarative au moment de la signature. (impots.gouv.fr)
Les démarches à anticiper côté France
Si la vente est taxable, un non-résident doit en principe désigner un représentant fiscal, sauf cas de dispense. L’administration indique notamment une dispense lorsque le vendeur est établi dans l’Union européenne ou dans un État admis par les textes, lorsque le prix de cession est inférieur ou égal à 150 000 €, ou lorsque la vente bénéficie déjà d’une exonération liée à la durée de détention.
En pratique, cela signifie qu’un départ à Maurice mérite d’être préparé avant la signature, surtout si la plus-value n’est pas entièrement exonérée. Pour garder une vision d’ensemble sur les implications du départ, vous pouvez aussi consulter notre comparatif fiscalité Île Maurice vs France.
La procuration notariée peut simplifier la signature
Si vous êtes déjà à Maurice au moment de finaliser la vente, le notaire peut établir une procuration à distance lorsque les parties ne peuvent pas se déplacer dans son étude. C’est souvent la solution la plus simple pour signer sans retour en France, tout en laissant le notaire sécuriser l’acte. La procuration notariée à distance expliquée par Service-Public.
Cette procuration ne remplace pas l’analyse fiscale, mais elle évite qu’un simple problème logistique bloque la vente. Si vous vendez un bien déjà taxable, la bonne séquence consiste à valider le régime fiscal, puis à caler la signature avec le notaire.
FAQ sur la vente d’un bien en France après un départ à Maurice
Vendre sa résidence principale en France quand on est non résident : quelles exonérations s’appliquent à la plus-value ?
La règle la plus favorable est l’exonération totale de l’ancienne résidence principale, mais elle n’est pas automatique. Il faut que le logement ait bien été votre résidence principale au moment du départ, qu’il n’ait pas été mis à disposition d’un tiers entre le départ et la vente, et que la cession intervienne dans le délai prévu. À côté de cela, il existe une exonération plafonnée à 150 000 €, mais elle vise les non-résidents de l’Union européenne ou de l’Espace économique européen, ce qui la rend en principe inadaptée à Maurice.
Comment est calculée la plus-value immobilière pour un non-résident qui vend un bien en France après avoir quitté le pays ?
Le calcul reste proche de celui d’un résident. On part du prix de vente, on retranche le prix d’acquisition, on ajoute éventuellement certains frais d’achat et travaux éligibles, puis on applique les abattements pour durée de détention. Les frais d’acquisition peuvent être retenus au réel ou, dans certains cas, au forfait de 7,5 %, et les travaux au réel ou au forfait de 15 % si le bien est détenu depuis plus de cinq ans.
Les exonérations liées à la résidence principale s’appliquent-elles si j’ai transféré mon domicile fiscal hors de France et que je vis à Maurice ?
Oui, cela peut être possible, mais seulement si toutes les conditions légales sont réunies. Le texte vise les non-résidents dont la nouvelle résidence est située dans l’Union européenne ou dans un État ayant conclu avec la France les conventions d’assistance administrative et de recouvrement requises. Maurice figure dans la liste officielle des États mentionnés par l’administration pour ce type de coopération, ce qui permet d’envisager l’exonération si le bien était bien votre résidence principale, s’il est resté libre et si la vente intervient dans le bon délai.
La vente d’une résidence secondaire en France par un non-résident est-elle éligible à une exonération de plus-value ?
En principe, non. Une résidence secondaire suit le régime classique de la plus-value imposable, sauf autre dispositif particulier. L’exonération de 150 000 € ne vise pas les départs vers Maurice, puisqu’elle est réservée à certains non-résidents de l’Union européenne ou de l’Espace économique européen. En revanche, si le bien est détenu depuis assez longtemps, les abattements pour durée de détention peuvent finir par supprimer l’impôt.
Quelles conditions faut-il remplir pour bénéficier de l’exonération de la plus-value lors de la cession d’un bien immobilier en France en tant que non-résident ?
Il faut d’abord vérifier si vous relevez de l’exonération liée à l’ancienne résidence principale, ou d’un autre dispositif comme la durée de détention. Pour l’exonération de l’ancienne résidence principale, le bien doit avoir été votre logement principal avant le départ, le nouveau domicile doit relever d’un État admis par le texte, le bien ne doit pas avoir été loué ou mis à disposition d’un tiers, et la vente doit intervenir dans le délai prévu. Si la vente reste taxable, le notaire et, selon le cas, un représentant fiscal interviennent.
Et maintenant ?
Si votre départ à Maurice s’accompagne d’une vente en France, le bon réflexe est de sécuriser d’abord le régime fiscal, puis la signature chez le notaire. Pour prolonger la lecture, commencez par EXPAT MAURITIUS, puis relisez le guide sur la convention fiscale France Maurice et le guide sur la déclaration de l’année du départ pour garder une vision cohérente de votre situation.