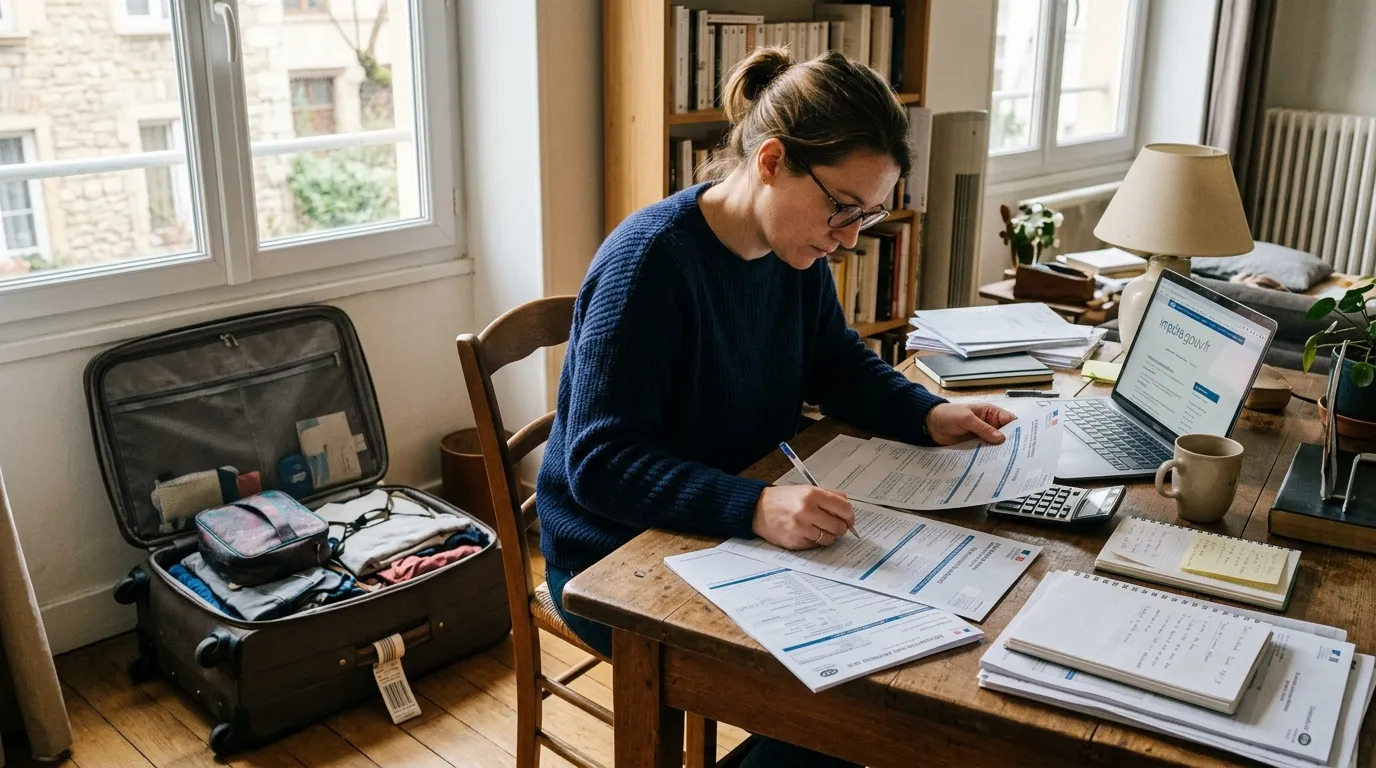
Il modulo corretto dipende dalla data di partenza.
Se vi trasferite a Mauritius per un anno, la regola generale è semplice: il modulo 2042 copre i redditi percepiti dal 1° gennaio fino alla data di partenza, dopodiché si utilizza il modulo 2042-NR per dichiarare eventuali redditi di fonte francese ancora tassabili in Francia dopo la partenza, fino al 31 dicembre. L'Agenzia delle Entrate francese (DGFiP) ha già pubblicato la versione 2026 del modulo 2042-NR e Service-Public ricorda agli utenti che il modulo 2042-NR deve essere aggiunto al modulo 2042 non appena si percepisce un reddito francese residuo dopo la partenza.
Comprendi il meccanismo prima di compilare
Il punto fondamentale è distinguere il periodo precedente alla partenza da quello successivo. Prima della partenza, si dichiarano i redditi familiari percepiti fino al momento del cambio di residenza fiscale. Dopo la partenza, si dichiara in Francia solo ciò che rimane tassabile in Francia come reddito di fonte francese, fatte salve le convenzioni fiscali e i casi specifici in cui si è ancora considerati residenti fiscali francesi.imports.gouv.fr)
Il modulo 2042-NR è una dichiarazione integrativa. Deve includere solo i redditi di fonte francese tassabili in Francia, dalla data di partenza al 31 dicembre dell'anno di partenza.
Poiché i moduli e le procedure di presentazione cambiano di anno in anno, è sempre consigliabile verificare la versione aggiornata sul sito web ufficiale prima di inviare la domanda. L'Agenzia delle Entrate francese (DGFiP) ha già pubblicato i moduli 2026 sia per il 2042 che per il 2042-NR.
2042 o 2042-NR: la tabella riassuntiva
Riepilogo rapido
La tabella seguente riassume la logica da applicare, sulla base delle comunicazioni ufficiali della DGFiP e della scheda informativa del Servizio pubblico sulla partenza per l'estero.
| Situazione | Modulo | Ciò che devi metterci dentro |
|---|---|---|
| Dal 1° gennaio alla data di partenza | 2042 | Tutti i redditi familiari percepiti prima della partenza. Se si percepiscono redditi esteri prima della partenza, questi vanno prima dichiarati sul modulo 2047 e poi trasferiti sul modulo 2042. |
| Dalla partenza al 31 dicembre | 2042-NR | Solo i redditi provenienti da fonti francesi sono tassabili in Francia dopo la partenza. |
| Rimani residente fiscale in Francia | Solo un 2042 | Una singola dichiarazione per l'intero anno da presentare al dipartimento competente, se la vostra situazione rientra nei casi previsti dall'amministrazione.imports.gouv.fr) |
Esempio cronologico
Se lasci la Francia il 20 luglio 2026, il modulo 2042 includerà i redditi percepiti dal 1° gennaio al 20 luglio. Il modulo 2042-NR includerà poi, dal 21 luglio al 31 dicembre, qualsiasi reddito di fonte francese che rimanga tassabile in Francia. Se prima di lasciare la Francia avevi anche redditi esteri, questi verranno prima riportati sul modulo 2047 e poi trasferiti sul modulo 2042.
Il testo consolidato degli accordi è disponibile su la pagina ufficiale delle convenzioni internazionali, Ciò è utile per verificare come la convenzione franco-mauriziana ripartisce le imposte. Per indicazioni pratiche, consultare anche la nostra guida su il trattato fiscale tra Francia e Mauritius.
Come compilare il modulo 2042
Là dichiarazione n. 2042 Questo modulo serve per dichiarare i redditi del nucleo familiare e l'autorità fiscale francese (DGFiP) indica che la presentazione online è generalmente obbligatoria. Se vi trasferite a Mauritius, dovete includere tutti i redditi percepiti dal 1° gennaio fino alla data di partenza.
- Prima della partenza: Rimandate il pagamento di qualsiasi stipendio, pensione, reddito da proprietà o altro reddito percepito fino alla data di partenza.
- Se hai redditi esteri prima della partenza: Utilizzare il modulo 2047, quindi trasferire gli importi sul modulo 2042.
- Al termine dell'inserimento dei dati: Inserisci il tuo nuovo indirizzo e la data di partenza nello spazio apposito.service-public.fr)
Come compilare il modulo 2042-NR
Là modulo n. 2042-NR 2026 L'autorità fiscale francese (DGFiP) precisa che questa dichiarazione va utilizzata in caso di partenza dall'estero o di rientro in Francia durante l'anno solare, a condizione che siano stati percepiti redditi di fonte francese dopo la partenza. La DGFiP aggiunge che, per la presentazione online, il modulo 2042-NR può essere selezionato nella sezione "allegati" oppure scaricato dal sito web ufficiale.
- Dopo la partenza: I redditi di fonte francese devono essere tassabili in Francia solo fino al 31 dicembre.
- Esempi comuni: Redditi da locazione, attività professionali svolte in Francia, plusvalenze o pensioni qualora il fondo sia costituito in Francia, fatte salve le disposizioni della convenzione applicabile.imports.gouv.fr)
- Se non percepisci più alcun reddito da fonti francesi: Le autorità fiscali francesi (DGFiP) indicano che, di conseguenza, non sussiste alcun ulteriore obbligo in materia di imposte sul reddito in Francia per gli anni successivi.imports.gouv.fr)
Il caso speciale in cui è sufficiente una singola dichiarazione
Tieni presente, tuttavia, le situazioni in cui rimani residente fiscale in Francia pur avendo lasciato il Paese. Le autorità fiscali sono particolarmente preoccupate per alcune situazioni che riguardano il distacco presso il settore pubblico o determinate coppie sposate o unite civilmente in regime di comunione dei beni. In questi casi, devi continuare a presentare un'unica dichiarazione dei redditi per l'intero anno presso l'ufficio delle imposte competente.
Dichiarazione online o cartacea?
Quando devi presentare la documentazione cartacea, Scheda informativa del Servizio Pubblico sulla partenza per l'estero Il documento illustra la logica del 2042 e successivamente del 2042-NR, e ricorda inoltre l'obbligo di indicare il nuovo indirizzo e la data di partenza.
La procedura online rimane la stessa: il modulo 2042-NR va selezionato dagli allegati oppure scaricato se il proprio account non consente la presentazione online. L'Agenzia delle Entrate francese (DGFiP) precisa inoltre che, per le dichiarazioni dei redditi presentate durante la residenza all'estero, potrebbe essere comunque necessario un modulo cartaceo a seconda della situazione.
Mauritius, trattato fiscale e doppia imposizione
Lasciare Mauritius non significa semplicemente compilare la dichiarazione dei redditi francese. Il trattato fiscale tra Francia e Mauritius serve a ripartire i diritti di imposizione e a prevenire la doppia imposizione. Dal punto di vista francese, i redditi provenienti da fonti francesi rimangono tassabili in Francia, in conformità con il trattato applicabile.
Per saperne di più, consultare il dossier su Sistema fiscale mauriziano nel 2026 aiuta ad anticipare i passaggi successivi dell'installazione e l'articolo su le condizioni di residenza fiscale a Mauritius fornisce i punti di riferimento essenziali.
Gli errori più comuni
- Nel modulo 2042-NR, indicare qualsiasi reddito percepito prima della data di partenza.
- Dimenticatevi del modulo 2047 se il reddito estero è stato percepito prima della partenza.
- Non comunicate il vostro nuovo indirizzo e la data di partenza.
- Pensare che stabilirsi a Mauritius cancelli automaticamente tutti gli obblighi fiscali francesi, quando in realtà i redditi di fonte francese rimangono tassabili in Francia secondo la convenzione applicabile.
Se non percepisci più alcun reddito da fonti francesi tassabili in Francia, la DGFiP indica che non sussiste più alcun obbligo in materia di imposte sul reddito in Francia per gli anni successivi.
FAQ
Quali redditi devo dichiarare sul modulo 2042-NR quando parto per Mauritius?
Sul modulo 2042-NR, si dichiarano solo i redditi di fonte francese tassabili in Francia, percepiti dal giorno della partenza fino al 31 dicembre. Le autorità fiscali francesi (DGFiP) e altre amministrazioni tributarie menzionano specificamente i redditi da locazione, alcune attività professionali svolte in Francia, le plusvalenze e le pensioni, qualora il fondo pensione sia costituito in Francia. I redditi percepiti prima della partenza vanno indicati sul modulo 2042, mentre i redditi esteri percepiti prima della partenza vanno riportati prima sul modulo 2047 e poi sul modulo 2042.
Come compilare i moduli n. 2042 e n. 2042-NR quando si lascia la Francia per Mauritius?
Iniziate compilando il modulo 2042 per tutti i redditi percepiti fino alla data di partenza. Se avete percepito redditi esteri prima della partenza, aggiungete il modulo 2047 e poi trasferite l'importo nel modulo 2042. Successivamente, compilate il modulo 2042-NR per la parte relativa al periodo successivo alla partenza, qualora vi siano ancora redditi francesi tassabili in Francia. Ricordate di indicare il vostro nuovo indirizzo e la data di partenza nell'apposita sezione. Se, in determinate circostanze, rimanete residenti fiscali in Francia, è sufficiente una sola dichiarazione dei redditi.
Quali redditi di provenienza francese devo dichiarare dopo la mia partenza per Mauritius?
Il reddito da dichiarare dopo aver lasciato la Francia è quello che rimane tassabile in Francia in base al trattato fiscale applicabile. In pratica, ciò include spesso i redditi da locazione, gli stipendi derivanti da lavoro svolto in Francia, le plusvalenze e le pensioni erogate da un ente con sede in Francia. Il fattore determinante non è quindi solo il luogo di residenza, ma anche la natura del reddito e le norme previste dal trattato fiscale.
Posso dichiarare online il mio reddito sui moduli 2042 e 2042-NR quando mi trasferisco a Mauritius?
Sì, in linea di principio. L'Agenzia delle Entrate francese (DGFiP) indica che la presentazione online del modulo 2042 è generalmente obbligatoria e che il modulo 2042-NR può essere selezionato dagli allegati per la presentazione online o scaricato dal sito web ufficiale. Se la tua situazione non ti consente di presentare la dichiarazione online, l'Agenzia delle Entrate offre comunque opzioni di presentazione cartacea e procedure adattate. L'approccio migliore è quello di utilizzare la modalità offerta dal tuo account fiscale online, senza confondere i periodi precedenti e successivi alla tua partenza.
Qual è la differenza tra il modulo 2042 e il modulo 2042-NR quando si parte da Mauritius?
Il modulo 2042 si utilizza per il periodo precedente alla partenza e per la normale dichiarazione dei redditi del nucleo familiare. Il modulo 2042-NR si utilizza per il periodo successivo alla partenza, per i redditi di fonte francese tassabili solo in Francia. Se, nonostante la partenza, si continua a essere considerati residenti fiscali in Francia in base a una disposizione definita dalle autorità fiscali, si continua a utilizzare un unico modulo 2042 per l'intero anno. La distinzione si basa quindi prima sulla data e poi sulla natura del reddito.
E adesso?
Se la tua partenza per Mauritius è imminente, tieni a mente i moduli 2042 e poi 2042-NR e verifica la tua situazione rispetto alle normative ufficiali prima di inviare la domanda. Per preparare i prossimi passi del tuo progetto, inizia da la homepage di EXPAT MAURITIUS.