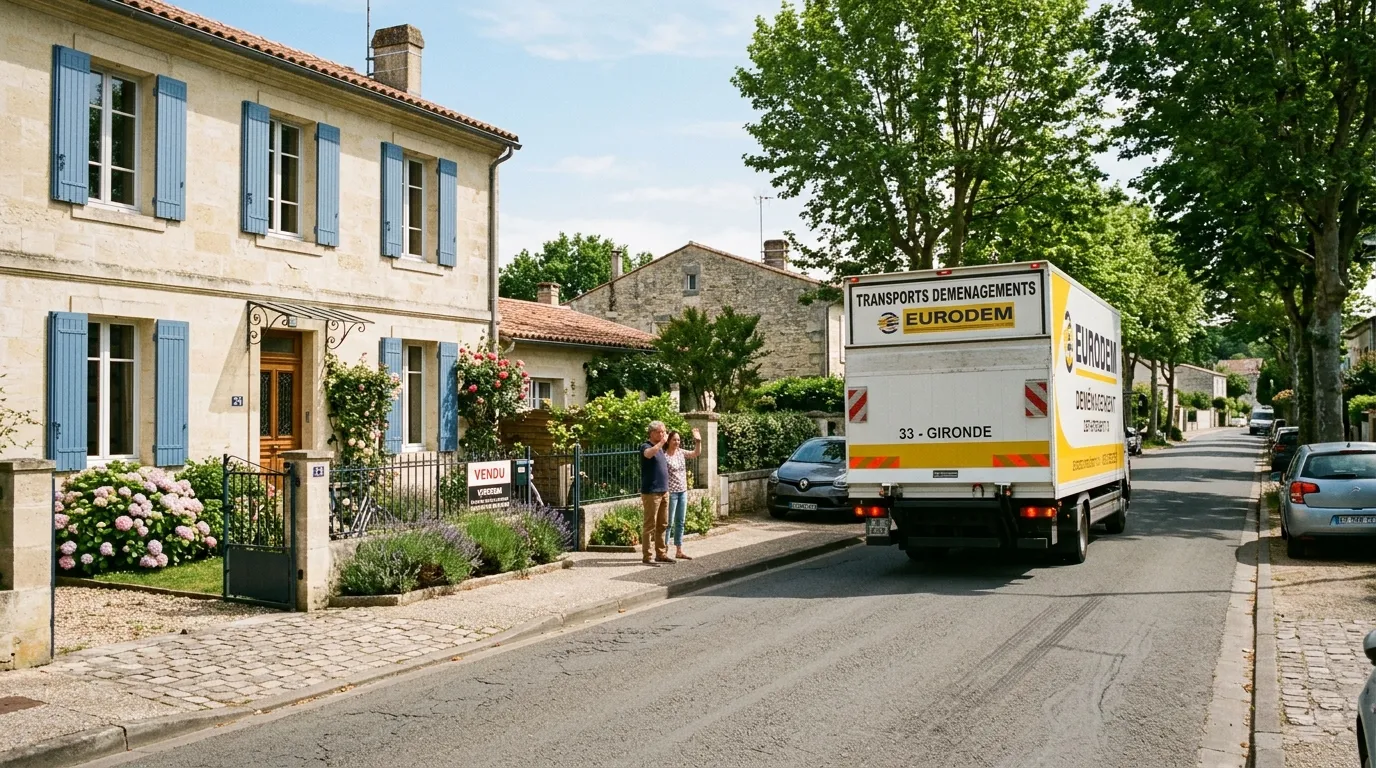
Sì, la vendita potrebbe essere esente. Il punto cruciale è stabilire se l'immobile fosse ancora la tua residenza principale al momento della partenza e se sussistano le condizioni fiscali per il trasferimento.
A Mauritius, la questione non è automatica. L'esenzione speciale è destinata ai non residenti che soddisfano determinate condizioni, e Mauritius è inclusa nell'elenco ufficiale degli Stati citati dall'amministrazione francese per diversi programmi basati sull'assistenza amministrativa e sulla ripresa.
Cose da sapere prima di vendere
Il regime di imposta sulle plusvalenze immobiliari dipende principalmente dalla natura dell'immobile al momento della partenza. Se l'immobile era effettivamente la tua residenza principale in Francia quando hai trasferito il tuo domicilio fiscale a Mauritius, potrebbe applicarsi un'esenzione totale, ma solo se vengono soddisfatte le condizioni di legge. Per collegare questa vendita al tuo trasferimento, consulta la nostra guida su il trattato fiscale tra Francia e Mauritius potrebbe essere utile.
Tuttavia, se l'immobile è stato affittato, prestato a terzi o riclassificato come seconda casa, l'analisi cambia. In questo caso, la vendita generalmente segue il regime standard dell'imposta sulle plusvalenze, con possibili detrazioni a seconda della durata della proprietà.
Quando si applica un'esenzione completa
Le autorità fiscali prevedono un'esenzione totale per i non residenti che vendono l'immobile che costituiva la loro residenza principale in Francia prima della partenza. La nuova residenza del venditore deve essere situata in uno Stato membro dell'Unione Europea o in uno Stato che abbia stipulato con la Francia gli accordi di assistenza amministrativa e di riscossione delle imposte previsti dalla legge. Mauritius deve pertanto essere verificata alla luce di questa condizione.
Questa esenzione non è automatica. L'immobile deve essere rimasto a disposizione del venditore tra la sua partenza e la vendita, senza essere stato ceduto gratuitamente o a titolo oneroso a terzi, e la vendita deve avvenire entro il 31 dicembre dell'anno successivo al trasferimento della residenza fiscale al di fuori della Francia. Se queste condizioni sono soddisfatte, la vendita può essere esente dall'imposta sulle plusvalenze. L'atto di vendita deve quindi indicare i motivi di tale esenzione.
Se la tua partenza è recente, il nostro articolo su Dichiarazione dei redditi francese per l'anno di partenza per Mauritius Questo punto è ben chiarito, poiché la vendita di un immobile e il primo anno di non residenza vengono spesso gestiti congiuntamente.
Informazioni pratiche in sintesi
| Situazione | Trattamento fiscale | Punto di vigilanza |
|---|---|---|
| Ex residenza principale venduta dopo il trasferimento a Mauritius. | L'esenzione è possibile se l'immobile era inizialmente la residenza principale, se è rimasto disabitato e se la vendita avviene entro i termini previsti. Foglio informativo ufficiale sulle imposte sulle plusvalenze per i non residenti. | La motivazione dell'esenzione deve essere indicata nel documento. |
| Seconda casa o alloggio in affitto | In linea di principio, le plusvalenze sono tassabili, con agevolazioni legate al periodo di possesso. Informazioni di pubblica utilità sul calcolo delle plusvalenze immobiliari. | Verifica se si applica un'altra esenzione, soprattutto in base alla durata del possesso.imports.gouv.fr) |
| L'esenzione è limitata a 150.000 euro. | Si rivolge ai non residenti che sono cittadini dell'Unione Europea o dello Spazio Economico Europeo e che soddisfano determinate condizioni, il che in linea di principio li rende inadatti a un viaggio a Mauritius. | Non bisogna confondere questo regime con l'esenzione per l'ex residenza principale. |
Come si calcola la plusvalenza se la vendita rimane tassabile?
Il calcolo segue la logica standard per le plusvalenze immobiliari. Si parte dal prezzo di vendita, si sottrae il prezzo di acquisto più, ove applicabile, le spese e i miglioramenti ammissibili. Infine, la plusvalenza viene ridotta delle detrazioni in base al periodo di possesso.
- Il prezzo di acquisto può essere aumentato dei costi di acquisto per il loro effettivo importo giustificato, oppure di un importo fisso pari al 7,5 % del prezzo di acquisto.
- Le spese per lavori di costruzione, ricostruzione, ampliamento o ristrutturazione possono essere detratte per il loro importo effettivo, oppure con un'aliquota forfettaria di 15 % se l'immobile è stato posseduto per più di cinque anni.
- Se il bene è stato ricevuto in donazione o in eredità, il valore utilizzato per il calcolo dell'imposta sulle donazioni o sulle successioni viene mantenuto.
- La detrazione fiscale relativa alla durata del possesso consente di eliminare l'imposta sul reddito dopo 22 anni e i contributi previdenziali dopo 30 anni.
Il giorno della vendita, se la plusvalenza è soggetta a tassazione, l'imposta viene generalmente versata tramite il notaio all'ufficio del catasto competente. Questo evita di dover gestire la dichiarazione dei redditi da soli al momento della firma.imports.gouv.fr)
Passi da prevedere sul versante francese
Se la vendita è soggetta a tassazione, un non residente deve generalmente nominare un rappresentante fiscale, salvo nei casi di esenzione. Le autorità fiscali indicano, in particolare, che si applica l'esenzione quando il venditore ha sede nell'Unione Europea o in uno Stato riconosciuto dalla legislazione pertinente, quando il prezzo di vendita è inferiore o uguale a 150.000 euro, oppure quando la vendita beneficia già di un'esenzione relativa al periodo di detenzione.
In pratica, ciò significa che un trasferimento a Mauritius richiede un'attenta pianificazione prima della firma, soprattutto se la plusvalenza non è completamente esente. Per mantenere una panoramica completa delle implicazioni del trasferimento, è possibile anche consultare Il nostro confronto tra il sistema fiscale di Mauritius e quello francese..
Una procura autenticata da un notaio può semplificare la procedura di firma.
Se vi trovate già a Mauritius al momento della conclusione della vendita, il notaio può redigere una procura a distanza qualora le parti non possano recarsi presso il suo studio. Questa è spesso la soluzione più semplice per firmare senza dover tornare in Francia, consentendo comunque al notaio di autenticare l'atto. La procura notarile a distanza è spiegata da Service-Public..
Questa procura non sostituisce l'analisi fiscale, ma impedisce che un semplice problema logistico blocchi la vendita. Se state vendendo un immobile già soggetto a tassazione, la procedura corretta è quella di verificare la situazione fiscale e quindi fissare l'appuntamento per la firma con il notaio.
Domande frequenti sulla vendita di immobili in Francia dopo essersi trasferiti a Mauritius.
Vendita della propria residenza principale in Francia da non residente: quali esenzioni si applicano alle plusvalenze?
La regola più favorevole è l'esenzione totale dell'ex residenza principale, ma questa non è automatica. L'immobile deve essere stato la vostra residenza principale al momento della partenza, non deve essere stato ceduto a terzi tra la vostra partenza e la vendita, e la vendita deve avvenire entro i termini previsti. Inoltre, esiste un'esenzione massima di 150.000 euro, ma questa si applica solo ai non residenti dell'Unione Europea o dello Spazio Economico Europeo, rendendola generalmente inadatta per Mauritius.
Come viene calcolata l'imposta sulle plusvalenze per un non residente che vende un immobile in Francia dopo aver lasciato il Paese?
Il calcolo rimane simile a quello per un residente. Si parte dal prezzo di vendita, si sottrae il prezzo di acquisto, si aggiungono eventuali costi di acquisto e ristrutturazioni ammissibili e infine si applicano le detrazioni relative al periodo di possesso. I costi di acquisto possono essere dedotti in base alle spese effettive o, in alcuni casi, con un'aliquota forfettaria del 7,5% del valore dell'immobile (%), mentre le ristrutturazioni possono essere dedotte in base alle spese effettive o con un'aliquota forfettaria del 15% del valore dell'immobile (%) se l'immobile è stato posseduto per più di cinque anni.
Le esenzioni per la residenza principale si applicano anche se ho trasferito la mia residenza fiscale fuori dalla Francia e vivo a Mauritius?
Sì, è possibile, ma solo se vengono soddisfatte tutte le condizioni di legge. La normativa si applica ai non residenti la cui nuova residenza si trova nell'Unione Europea o in un Paese che ha firmato con la Francia gli accordi di assistenza amministrativa e di risanamento necessari. Mauritius è inclusa nell'elenco ufficiale dei Paesi citati dalle autorità fiscali per questo tipo di cooperazione, il che significa che l'esenzione potrebbe essere possibile se l'immobile era effettivamente la residenza principale, se è rimasto vuoto e se la vendita avviene entro i termini previsti.
La vendita di una seconda casa in Francia da parte di un non residente dà diritto all'esenzione dall'imposta sulle plusvalenze?
In linea di principio, no. Una seconda casa è soggetta al regime standard dell'imposta sulle plusvalenze, salvo diversa disposizione. L'esenzione di 150.000 euro non si applica ai trasferimenti a Mauritius, in quanto riservata ad alcuni non residenti dell'Unione Europea o dello Spazio Economico Europeo. Tuttavia, se l'immobile è stato posseduto per un periodo sufficiente, le agevolazioni relative alla durata della proprietà potrebbero, in ultima analisi, eliminare l'obbligo fiscale.
Quali sono le condizioni da soddisfare per beneficiare dell'esenzione dalle imposte sulle plusvalenze in caso di vendita di un immobile in Francia da parte di un non residente?
Innanzitutto, è necessario verificare se si ha diritto all'esenzione relativa alla precedente residenza principale o ad altre disposizioni, come ad esempio la durata della proprietà. Per l'esenzione basata sulla precedente residenza principale, l'immobile deve essere stato la residenza principale prima della partenza, la nuova residenza deve trovarsi in un Paese riconosciuto dalla legislazione, l'immobile non deve essere stato affittato o ceduto a terzi e la vendita deve avvenire entro i termini previsti. Se la vendita rimane soggetta a tassazione, sarà necessario l'intervento di un notaio e, a seconda delle circostanze, di un consulente fiscale.
E adesso?
Se il tuo trasferimento a Mauritius comporta la vendita di una proprietà in Francia, l'approccio migliore è quello di sistemare prima le questioni fiscali, poi finalizzare la firma presso lo studio notarile. Per continuare a leggere, inizia con ESPATRIATO MAURITIUS, poi rileggere la guida al trattato fiscale tra Francia e Mauritius E la guida sulla dichiarazione dell'anno di partenza per mantenere una visione coerente della propria situazione.