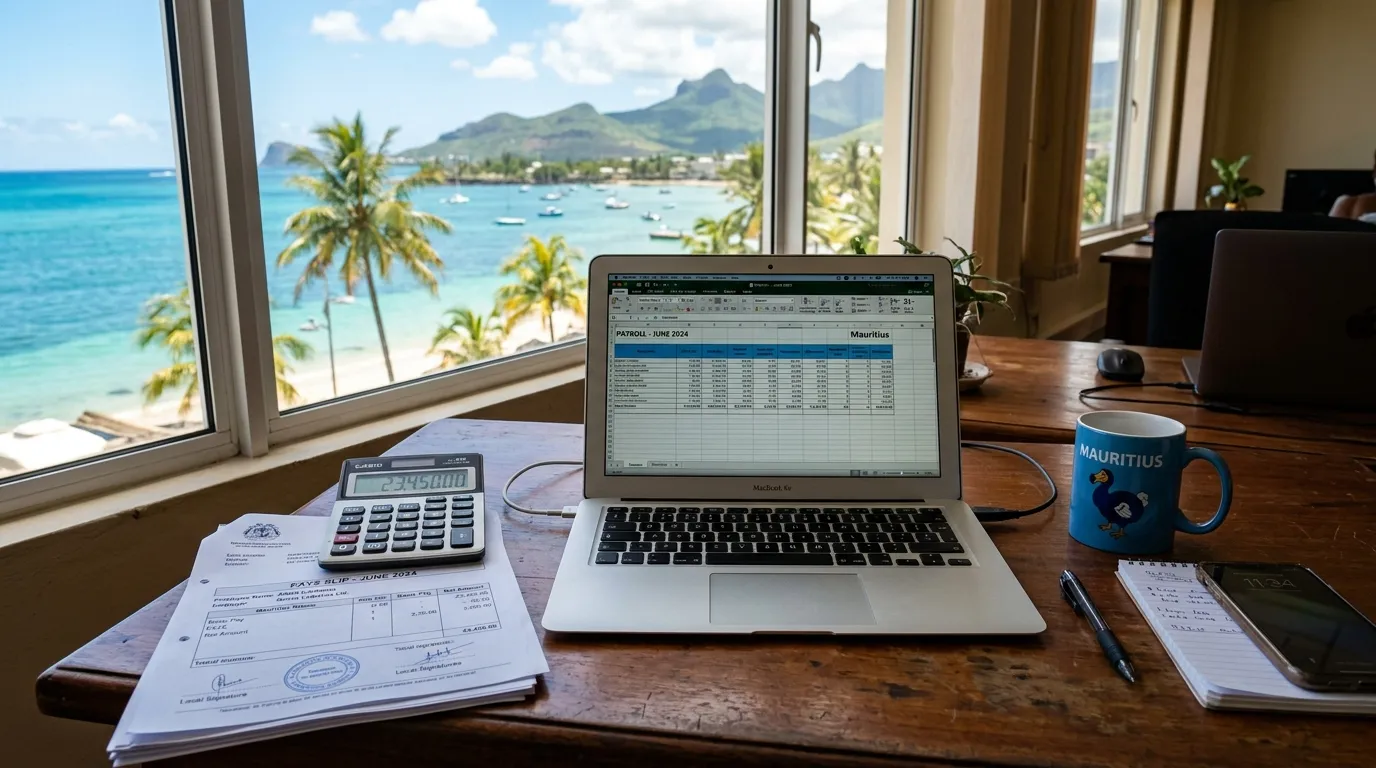
La fiche de paie mauricienne se comprend en trois retenues clés.
Le PAYE est l’impôt sur le revenu retenu à la source, la CSG est une contribution sociale partagée entre salarié et employeur, et le NSF est une cotisation distincte calculée sur le salaire de base. Sur la plupart des bulletins du secteur privé, la logique est simple, la part du salarié est prélevée sur le net, tandis que la MRA distingue aussi une part payable par l’employeur. (mra.mu)
Les seuils et les taux cités ici sont ceux publiés par les autorités mauriciennes au moment de la rédaction. Les tranches d’impôt actuelles ont été révisées par le Budget 2025 / 2026, puis reprises par la MRA, tandis que le plafond mensuel du NSF a été ajusté à partir du 1er juillet 2026. Pour replacer ces retenues dans un contexte fiscal plus large, le guide sur la fiscalité mauricienne en 2026 est un bon point de départ. (mof.govmu.org)
À retenir : le montant retenu sur le net n’est pas le même pour toutes les lignes du bulletin. Le PAYE suit un calcul fiscal cumulatif, la CSG dépend du niveau de salaire ou de bonus, et le NSF est plafonné sur le salaire de base.
Ce qu’il faut repérer en premier sur un bulletin mauricien
Avant de regarder les pourcentages, identifiez l’assiette de calcul. Sur une fiche de paie mauricienne, le salaire de base sert de référence pour plusieurs prélèvements, mais le bonus, certaines allocations et les avantages en nature ne sont pas toujours traités de la même façon. C’est justement pour cela qu’il faut lire séparément le brut, les retenues salariales, les charges patronales et le net à payer. (mra.mu)
Si vous voulez ensuite replacer ces retenues dans la logique globale d’une installation à Maurice, vous pouvez aussi consulter la convention fiscale France Maurice, surtout si vous comparez votre situation avec un régime français.
Comprendre le PAYE sur une fiche de paie mauricienne
Comment fonctionne le PAYE ?
PAYE signifie « Pay As You Earn ». À Maurice, l’employeur calcule l’impôt à retenir à chaque paie, le prélève sur la rémunération du salarié puis le reverse à la MRA. Le barème appliqué aux particuliers est progressif, avec 0 % sur les premiers Rs 500,000 de revenu imposable annuel, 10 % sur la tranche suivante de Rs 500,000 et 20 % au-delà. Le Budget 2025 / 2026 a officialisé cette grille, reprise dans les pages de la MRA.
En pratique, les salariés dont les emoluments mensuels ne dépassent pas Rs 38,462 sont en principe exemptés du PAYE, sauf certains cas particuliers comme les directeurs de société ou certains membres de conseils d’organismes publics. Le calcul se fait sur une base cumulative, en tenant compte des exonérations et des reliefs déclarés via l’Employee Declaration Form, et le bonus de fin d’année compte comme une paie supplémentaire. Un salarié peut aussi déposer un nouvel EDF en cours d’année si ses reliefs changent, afin d’ajuster les retenues restantes.
Le plus important est donc de ne pas confondre un taux affiché et un montant réellement dû. Le PAYE dépend du cumul annuel, du nombre de périodes de paie et des reliefs déclarés, ce qui explique pourquoi deux salariés ayant un brut proche peuvent voir des retenues différentes.
Le bon réflexe quand on vit ou travaille entre plusieurs systèmes fiscaux
Si vous comparez votre paie mauricienne avec un bulletin français, un comparatif fiscal Maurice France peut vous aider à visualiser les différences de logique entre impôt à la source, cotisations sociales et retenues salariales.
Comprendre la CSG sur une fiche de paie mauricienne
Quels taux apparaissent le plus souvent ?
La CSG a remplacé le National Pensions Fund à partir de septembre 2020. Pour un salarié du secteur privé hors cas particuliers, la part salariale est de 1,5 % lorsque le salaire ou le bonus prescrit ne dépasse pas Rs 50,000 par mois, puis de 3 % au-delà. La part employeur est respectivement de 3 % et 6 %. Pour les salariés du secteur public, des règles spécifiques existent, mais la logique de base reste la même, une part est retenue sur le salaire et l’autre est payée par l’employeur.
La CSG se calcule sur le salaire de base ou sur le bonus prescrit lorsqu’il est concerné, et le bonus de fin d’année est traité séparément du salaire mensuel. La déclaration et le paiement mensuels doivent être faits au plus tard à la fin du mois suivant, avec pénalités et intérêts en cas de retard.
Exemple simple de CSG sur un salaire
Sur un salaire de base de Rs 30,000, la CSG salarié est de Rs 450 et la part employeur de Rs 900. Sur Rs 60,000, la CSG salarié passe à Rs 1,800 et la part employeur à Rs 3,600, car le taux augmente au-delà de Rs 50,000 par mois.
Comprendre le NSF sur une fiche de paie mauricienne
NSF et NPF : ne pas confondre
Le NSF, ou National Savings Fund, est une cotisation distincte de l’ancien NPF. La MRA indique que la CSG a remplacé le NPF à partir de septembre 2020 et que le dernier mois concerné par le NPF était août 2020. Le NSF reste donc aujourd’hui une ligne à part sur la paie, avec une contribution de 1 % pour le salarié et de 2,5 % pour l’employeur.
Sur quelle base le NSF est-il calculé ?
Le NSF se calcule sur le salaire de base. Le texte de référence précise que le salaire de base inclut la compensation salariale annuelle, mais exclut le bonus et les autres allocations versées en espèces ou en nature. Depuis le 1er juillet 2026, le plafond mensuel retenu pour les salariés est de Rs 29,710, ce qui signifie que la cotisation plafonne à Rs 297.10 pour le salarié et Rs 742.75 pour l’employeur sur un mois concerné. (mra.mu)
Autrement dit, dès que le salaire de base dépasse ce plafond mensuel, le NSF ne monte plus au-delà du maximum prévu pour la période concernée. C’est une différence importante avec la CSG, qui change de taux selon le niveau de rémunération, et avec le PAYE, qui dépend d’un calcul fiscal annuel.
Comment lire et vérifier sa fiche de paie
Voici une méthode simple pour éviter les confusions les plus courantes.
- Repérez le salaire de base avant toute retenue.
- Séparez les bonus et les allocations du salaire mensuel.
- Contrôlez les lignes PAYE, CSG et NSF une par une.
- Vérifiez que les parts employeur ne sont pas déduites de votre net.
Sur la paie, le point clé reste l’assiette de calcul, pas seulement le pourcentage affiché. Le PAYE dépend du cumul annuel et des reliefs, la CSG du niveau de salaire ou de bonus, et le NSF du salaire de base plafonné.
Tableau de lecture rapide des retenues principales
| Retenue | Ce que c’est | Qui supporte la charge salariale | Repères de calcul | Source |
|---|---|---|---|---|
| PAYE | Impôt sur le revenu retenu à la source | Le salarié, via l’employeur | 0 %, 10 %, 20 % sur le revenu imposable annuel, exemption en principe sous Rs 38,462 mensuels pour la plupart des salariés | |
| CSG | Contribution sociale sur salaire de base ou bonus prescrit | 1,5 % ou 3 % retenus sur le salaire, 3 % ou 6 % payés par l’employeur | Bonus de fin d’année calculé séparément, avec règles particulières pour certains salariés publics | |
| NSF | Cotisation sur le salaire de base | 1 % salarié, 2,5 % employeur | Plafond mensuel de Rs 29,710 à partir du 1er juillet 2026, base excluant bonus et allocations |
Important : ces taux doivent être vérifiés à chaque changement de période de paie, car la MRA met à jour ses pages de référence et les plafonds NSF ont déjà évolué à partir du 1er juillet 2026.
Exemple complet de lecture
Imaginez un salaire de base de Rs 30,000. La CSG salarié ressort à Rs 450 et la part employeur à Rs 900. La NSF salarié est de Rs 297.10 et la part employeur de Rs 742.75, car le plafond mensuel NSF s’applique dès que le salaire dépasse Rs 29,710. À ce niveau de rémunération, le PAYE ne s’applique pas en principe pour la plupart des salariés, puisque le seuil mensuel d’exemption est de Rs 38,462. Sur Rs 60,000 de salaire de base, la CSG salarié passe à Rs 1,800 et la part employeur à Rs 3,600, tandis que la NSF reste plafonnée. Le montant exact du PAYE dépend alors des reliefs, de l’EDF et du cumul annuel.
FAQ sur la fiche de paie mauricienne
Qu’est-ce que le PAYE et comment est-il prélevé sur le salaire à Maurice ?
Le PAYE est l’impôt sur le revenu retenu par l’employeur au moment de la paie, puis reversé à la MRA. Le calcul est cumulatif sur l’année de revenu et s’appuie sur le barème officiel, avec 0 % sur les premiers Rs 500,000, 10 % sur la tranche suivante et 20 % au-delà. La plupart des salariés dont les emoluments mensuels ne dépassent pas Rs 38,462 ne sont pas soumis au PAYE, sauf exceptions prévues par la MRA.
Comment calculer la CSG et l’intégrer correctement sur une fiche de paie mauricienne ?
La CSG se calcule sur le salaire de base, ou sur le bonus prescrit lorsqu’il est concerné, et elle est partagée entre salarié et employeur. Dans le secteur privé, la part du salarié est de 1,5 % jusqu’à Rs 50,000 par mois, puis de 3 % au-delà; la part employeur est de 3 % puis 6 %. Le bonus de fin d’année est traité à part, ce qui évite de mélanger le mois normal et la prime.
Quelle est la différence entre NSF et NPF et qui en assume la charge sur le salaire ?
Le NPF était l’ancien fonds de pension. La MRA indique que la CSG l’a remplacé à partir de septembre 2020 et que le dernier mois soumis au NPF était août 2020. Le NSF, lui, reste en place comme cotisation distincte, avec 1 % à la charge du salarié et 2,5 % à la charge de l’employeur. Sur le salaire de base, il est plafonné à partir d’un certain niveau mensuel, actuellement Rs 29,710 pour la paie mensuelle.
Comment déclarer et verser le PAYE, la CSG et le NSF à la MRA ?
Pour un employeur, la logique est mensuelle. La CSG doit être déclarée et payée au plus tard à la fin du mois suivant, sous peine de pénalités et d’intérêts. Le PAYE doit être versé à la MRA dans les 20 jours qui suivent la fin du mois où l’impôt a été retenu, ou au plus tard à la fin du mois suivant en cas de paiement électronique. Le NSF suit également un calendrier mensuel de déclaration et de paiement.
Et maintenant ?
Si vous préparez une installation à Maurice ou si vous voulez simplement relire vos retenues avec un regard plus large, commencez par la page d’accueil d’EXPAT MAURITIUS. Les seuils et délais peuvent évoluer, donc vérifiez toujours la période de paie auprès de la MRA avant de boucler un bulletin.